Faire appel à un salarié à domicile pour une aide ménagère, une auxiliaire de vie, la garde d’un enfant ou certains autres services à la personne peut ouvrir droit, sous conditions, à un crédit d’impôt sur le revenu. Ce dispositif concerne notamment l’emploi direct d’un salarié à domicile ainsi que le recours à certains organismes de services à la personne déclarés. Le Code général des impôts prévoit expressément ces situations. Pour les particuliers employeurs accompagnés par Actiomservice en mode mandataire, il est important de comprendre le fonctionnement de cet avantage fiscal, les dépenses pouvant être prises en compte et les plafonds applicables.
I. Qu’est-ce que le crédit d’impôt pour l’emploi d’un salarié à domicile ?
Le crédit d’impôt est un avantage fiscal accordé, sous certaines conditions, aux contribuables fiscalement domiciliés en France.Dans le cadre des services à la personne, le crédit d’impôt correspond en principe à 50 % des dépenses effectivement supportées, après déduction des aides éventuellement reçues et dans la limite des plafonds prévus par la réglementation.
Contrairement à une simple réduction d’impôt, le crédit d’impôt peut donner lieu à un remboursement. Ainsi, si le montant du crédit d’impôt est supérieur au montant de votre impôt sur le revenu, la différence peut vous être restituée. Si vous n’êtes pas imposable, vous pouvez également bénéficier du remboursement du crédit d’impôt auquel vous avez droit.
Un exemple simple : Un particulier employeur supporte 6 000 € de dépenses éligibles pour l’emploi d’un salarié à domicile. S’il ne bénéficie d’aucune aide venant réduire la dépense éligible et que l’ensemble de ces dépenses entre dans les plafonds applicables, le crédit d’impôt peut représenter : 6 000 € × 50 % = 3 000 € de crédit d’impôt.
La situation fiscale de chacun étant différente, cet exemple reste volontairement simplifié.
II. Quelles activités de services à la personne sont concernées ?
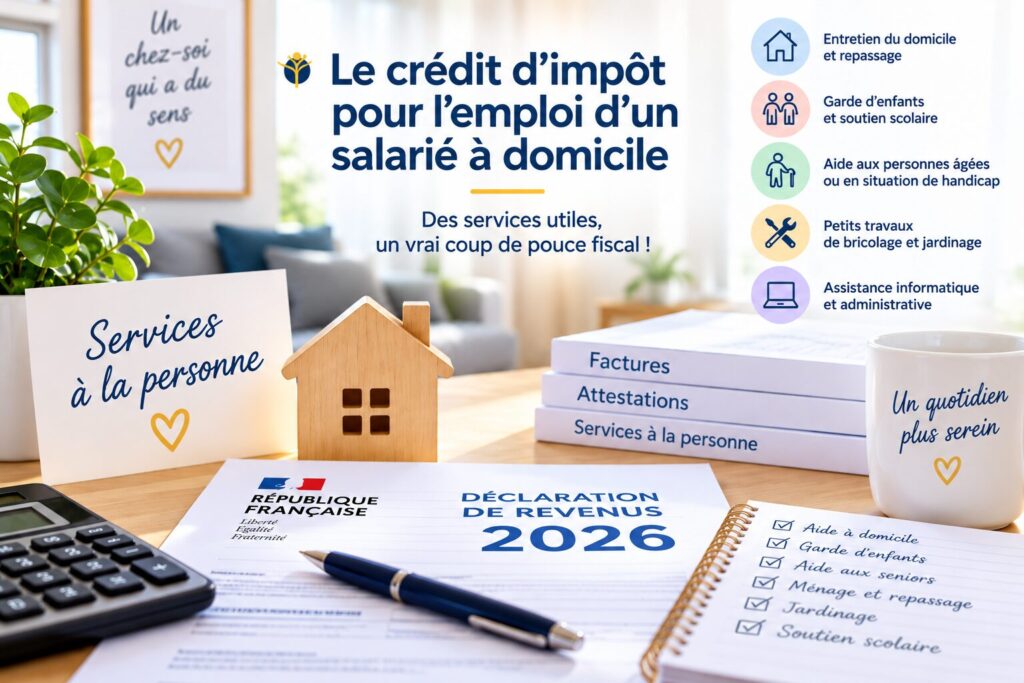
Le Code du travail définit les différentes activités relevant des services à la personne. Elles comprennent notamment l’entretien de la maison et les travaux ménagers, la garde d’enfants à domicile, le soutien scolaire à domicile, la préparation de repas, l’assistance informatique ou administrative à domicile ainsi que certaines prestations d’accompagnement ou d’assistance aux personnes âgées, handicapées ou atteintes de pathologies chroniques. Certaines prestations sont soumises à des conditions particulières. La liste détaillée figure notamment à l’article D.7231-1 du Code du travail
Pour Actiomservice, les prestations d’aide et d’accompagnement à domicile sont naturellement au cœur de cette problématique.
III. Où les services doivent-ils être réalisés ?
Le dispositif concerne les services à la personne répondant aux conditions prévues par la réglementation.Les dépenses peuvent notamment concerner des prestations réalisées au domicile du contribuable et, sous certaines conditions, au domicile d’un ascendant.Le dispositif couvre plus largement les services à la personne définis par le Code du travail, notamment l’assistance aux personnes âgées ou handicapées favorisant leur maintien à domicile.
IV. Quel est le plafond du crédit d’impôt pour l’emploi à domicile ?
Le crédit d’impôt est calculé sur les dépenses effectivement supportées, dans la limite des plafondsprévus par la réglementation fiscale.Le plafond de droit commun est fixé à 12 000 € de dépenses par an. Ce plafond peut être augmenté de 1 500 €, notamment par enfant à charge et pour certains membres du foyer âgés de plus de 65 ans, dans la limite générale prévue par le dispositif.Selon la composition et la situation du foyer, le plafond peut ainsi atteindre 15 000 €.
Première année d’emploi direct d’un salarié à domicile
Lors de la première année d’emploi direct d’un salarié à domicile, le plafond de base peut être porté à 15 000 €, avant application des majorations prévues, avec un plafond pouvant alors atteindre 18 000 € selon la situation du foyer.
Dans le cadre du fonctionnement mandataire d’Actiomservice, le particulier reste l’employeur du salarié à domicile. Actiomservice l’accompagne dans le cadre du mandat qui lui est confié. C’est un point important : Actiomservice n’est pas l’employeur de l’auxiliaire de vie lorsqu’il intervient en qualité de mandataire.
V. Dans quelles situations le plafond peut-il atteindre 20 000 € ?
Dans certaines situations particulières liées notamment au handicap ou à l’invalidité du contribuable ou d’un membre de son foyer fiscal, le plafond annuel des dépenses prises en compte peut atteindre 20 000 €. Les conditions précises doivent être appréciées selon la situation fiscale et personnelle du foyer. Le dispositif actuel est encadré par l’article 199 sexdecies du Code général des impôts.
VI. Certaines prestations ont-elles des plafonds spécifiques ?
Oui. Certaines activités de services à la personne bénéficient de plafonds spécifiques à l’intérieur du plafond général.C’est notamment le cas des petits travaux de bricolage, plafonnés à 500 € par an et par foyer fiscal, et de l’assistance informatique et Internet à domicile, plafonnée à 3 000 € par an et par foyer fiscal. Les petits travaux de jardinage font également l’objet d’un plafond spécifique. Ces plafonds concernent les dépenses prises en compte pour le calcul de l’avantage fiscal et ne constituent pas le montant du crédit d’impôt lui-même.
VII. Faut-il déduire l’APA et les autres aides ?
Oui. C’est un point particulièrement important pour les bénéficiaires d’une aide à domicile. Le crédit d’impôt porte sur les dépenses effectivement supportées par le particulier.
Les aides reçues pour financer les services à la personne doivent donc, lorsqu’elles entrent dans ce cadre, être prises en compte pour déterminer la dépense restant réellement à la charge du contribuable.
Exemple avec l’APA : Prenons l’exemple d’une personne qui engage 6 000 € de dépenses d’aide à domicile et bénéficie de 2 000 € d’APA destinés à financer ces dépenses. La dépense restant effectivement à sa charge est alors :6 000 € – 2 000 € = 4 000 €. Sous réserve que l’intégralité de cette somme soit éligible et comprise dans les plafonds applicables, le crédit d’impôt de 50 % serait calculé sur ces 4 000 €, soit potentiellement 2 000 €.
VIII. Quels justificatifs faut-il conserver ?
Les particuliers doivent conserver les justificatifs permettant d’établir la réalité et le montant des dépenses déclarées.Pour un particulier employeur, il peut notamment s’agir des documents et attestations délivrés dans le cadre de la déclaration et de l’emploi du salarié.
Lorsqu’un organisme de services à la personne intervient dans le dispositif, une attestation fiscale annuelle permet au particulier de connaître les sommes susceptibles d’être déclarées au titre des services concernés. Dans le cadre de son activité mandataire, Actiomservice accompagne le particulier employeur dans les démarches relevant du mandat qui lui est confié.
IX. Qu’est-ce que l’Avance immédiate du crédit d’impôt ?
C’est une évolution importante par rapport à ton ancien article et je l’ajouterais absolument. Le mécanisme de l’Avance immédiate du crédit d’impôt permet, pour les situations et prestations éligibles au dispositif, de bénéficier de l’avantage fiscal sans nécessairement attendre la déclaration de revenus de l’année suivante.Autrement dit, lorsque le dispositif est applicable, le particulier peut ne supporter directement qu’une partie de la dépense correspondant à son reste à charge après prise en compte du crédit d’impôt.
Les conditions d’accès à ce service dépendent toutefois de la prestation, de la situation du particulier et des modalités de recours au service à la personne. Il faut donc vérifier l’éligibilité au dispositif au moment de sa mise en place.
Pour être accompagné dans la recherche et l’emploi d’une auxiliaire de vie, d’une garde d’enfant ou d’une aide à domicile, N’hésitez pas à nous contacter Actiomservice.
Les informations présentées dans cet article sont générales et ne constituent pas un conseil fiscal personnalisé. Les règles fiscales pouvant évoluer et certaines situations bénéficiant de dispositions particulières, il est recommandé de vérifier les conditions applicables à votre situation auprès de l’administration fiscale.